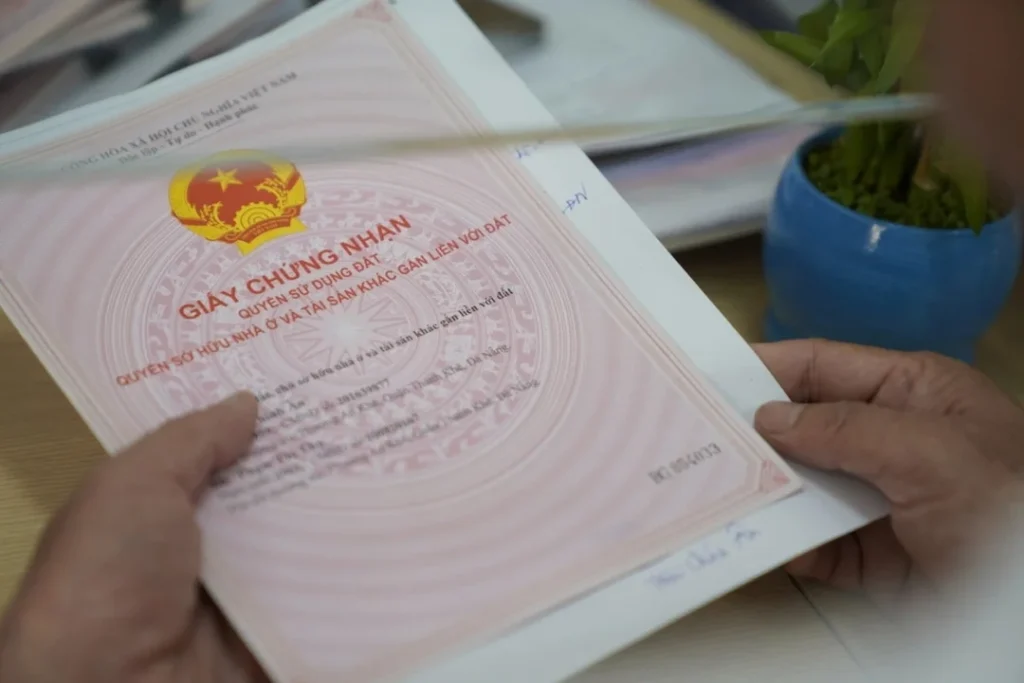
Liệu bạn có thể mang giấy tờ nhà đất đi vay tiền nhanh? Thực tế, việc cầm sổ đỏ không được pháp luật thừa nhận vì đây chỉ là chứng thư xác nhận quyền sử dụng đất, không phải tài sản. Để vay vốn an toàn, người dân cần làm thủ tục thế chấp tại ngân hàng.
Hình thức vay thế chấp chính quy giúp bảo vệ trọn vẹn quyền lợi pháp lý của chủ đất. Đồng thời, giải pháp này ngăn ngừa nguy cơ bị chiếm đoạt bất động sản từ các hợp đồng ủy quyền ngụy tạo.
Bản chất của việc cầm sổ đỏ theo quy định hiện hành
Theo quy định pháp luật, không tồn tại giao dịch cầm sổ đỏ vì giấy chứng nhận quyền sử dụng đất chỉ là chứng thư pháp lý chứ không phải tài sản. Căn cứ Điều 309 Bộ luật Dân sự 2015, đối tượng của quan hệ cầm cố bắt buộc phải là tài sản có thể chuyển giao vật chất.
Khoản 21 Điều 3 Luật Đất đai 2024 quy định sổ đỏ là chứng thư pháp lý để Nhà nước xác nhận quyền sử dụng đất. Khi sổ đỏ bị mất hay hư hỏng, quyền sử dụng đất của người dân vẫn tồn tại nguyên vẹn và được cấp lại theo quy định.
Do sổ không phải là tài sản độc lập, việc giao sổ cho bên khác không tạo lập quyền bảo đảm nợ hợp pháp. Mọi thỏa thuận mang tính chất cắm sổ giấy tờ nhà đất đều bị coi là giao dịch vô hiệu trước pháp luật.
Trong thực hành giao dịch tài chính, việc phân định rõ giữa chứng thư pháp lý và quyền tài sản là yếu tố cốt lõi. Sự nhầm lẫn này khiến nhiều chủ đất tin rằng bên cầm đồ có quyền bán mảnh đất khi người vay chậm trả nợ.
Có được cắm sổ đỏ tại tiệm cầm đồ để vay tiền không
Không được cắm sổ đỏ tại tiệm cầm đồ vì giấy chứng nhận không phải tài sản và tiệm cầm đồ không có chức năng nhận thế chấp đất đai. Việc các tiệm nhận giữ sổ đỏ của người dân là hành vi vi phạm điều kiện hoạt động kinh doanh cầm đồ.
Về mặt dân sự, hợp đồng cầm cố giấy tờ nhà đất bị vô hiệu do có đối tượng không thể thực hiện theo Bộ luật Dân sự. Về mặt quản lý, cơ sở kinh doanh nhận giữ sổ đỏ sẽ bị công an xử phạt hành chính theo quy định về an ninh trật tự.
Khi giao dịch vô hiệu, người đi vay chịu thiệt thòi lớn vì không có hành lang pháp lý nào bảo vệ quyền sử dụng đất. Người giữ sổ có thể chiếm đoạt giấy tờ hoặc gây sức ép tinh thần để đòi các khoản phí vô lý.
Trong thực tế, nhiều tiệm cầm đồ lách luật bằng cách ép người vay ký giấy vay tiền cá nhân hoặc hợp đồng mua bán viết tay. Những văn bản này đẩy người sở hữu nhà đất vào tình thế vô cùng bấp bênh khi xảy ra tranh chấp.
Những bẫy rủi ro nguy hiểm khi cầm sổ đỏ tại tiệm tư nhân
Có 3 bẫy rủi ro nghiêm trọng khi cầm sổ đỏ tư nhân: mất trắng nhà đất từ hợp đồng ủy quyền, nợ phình to do lãi suất cắt cổ và bị tẩu tán tài sản. Các cơ sở tín dụng tư nhân thường lợi dụng lúc người vay túng quẫn để cài cắm điều khoản bất lợi.
Những cái bẫy này được ngụy trang khéo léo dưới các loại hợp đồng dân sự hợp pháp nhằm vô hiệu hóa sự can thiệp của pháp luật. Khi người vay nhận ra sự thật thì tài sản đã rơi vào tầm kiểm soát của bên cho vay.
Hậu quả thường thấy là người đi vay vừa mất quyền sử dụng nhà đất, vừa phải gánh khoản nợ khổng lồ gấp nhiều lần số tiền ban đầu. Việc nhận diện rõ từng thủ đoạn là lá chắn quan trọng nhất để bảo vệ quyền lợi.
Nguy cơ mất nhà từ hợp đồng ủy quyền định đoạt ngụy tạo
Thủ đoạn tinh vi nhất của bên cho vay tư nhân là yêu cầu người vay ký hợp đồng ủy quyền định đoạt toàn phần tại văn phòng công chứng. Văn bản này trao cho bên cho vay quyền chuyển nhượng, tặng cho hoặc đem thế chấp mảnh đất cho bên thứ ba.
Thực chất đây là giao dịch giả cách được xác lập nhằm che đậy cho khoản vay tiền có cầm giữ sổ đỏ. Khi người vay chậm thanh toán tiền lãi, chủ nợ lập tức kích hoạt quyền ủy quyền để làm thủ tục sang tên nhà đất cho người khác.
Tại tòa án, quá trình chứng minh hợp đồng ủy quyền là giả tạo đòi hỏi nhiều chứng cứ phức tạp và mất rất nhiều năm theo đuổi. Trong thời gian tranh chấp chưa ngã ngũ, gia đình người vay có thể bị cưỡng chế rời khỏi ngôi nhà của mình.
Bẫy lãi suất cộng dồn biến tướng thành nợ xấu khó trả
Tiệm cầm đồ thường giới thiệu mức lãi suất theo ngày rất thấp nhằm đánh lừa tâm lý của người đang cần tiền gấp. Thực tế, khi quy đổi theo chu kỳ tháng hoặc năm, mức chi phí vay mượn này cao gấp nhiều lần lãi suất ngân hàng.
Theo ghi nhận từ vietmoney.vn, lãi suất cầm giấy tờ nhà đất tại tiệm cầm đồ lên tới 3 – 5 %/tháng. Mức lãi suất này tương đương 36% đến 60% mỗi năm, vượt xa mức trần lãi suất quy định tại Điều 468 Bộ luật Dân sự.
Nhiều nơi còn áp dụng điều khoản nhập tiền lãi chưa trả vào nợ gốc sau mỗi chu kỳ mười ngày. Cơ chế lãi mẹ đẻ lãi con này khiến số tiền phải trả tăng theo cấp số nhân chỉ sau vài tháng vay mượn.
Rủi ro bị tẩu tán tài sản khi phát sinh tranh chấp
Khi nắm giữ bản gốc sổ đỏ, bên cho vay tư nhân có thể đem giấy tờ này tham gia vào các giao dịch ngầm bất hợp pháp. Họ dùng thông tin nhà đất để làm hồ sơ vay nóng ở các đường dây tín dụng khác nhằm trục lợi.
Đến khi đường dây bị cơ quan công an triệt phá, thửa đất của bạn sẽ bị phong tỏa để phục vụ công tác điều tra. Chủ sở hữu chân chính không thể thực hiện bất kỳ giao dịch mua bán, tặng cho hay xin giấy phép xây dựng nào.
Việc khiếu nại để thu hồi lại bản gốc sổ đỏ từ cơ quan tố tụng mất rất nhiều thời gian và công sức. Trong suốt thời kỳ đó, mọi kế hoạch tài chính và quyền khai thác tài sản của gia đình đều bị đình trệ hoàn toàn.
So sánh việc cầm cố sổ đỏ tư nhân và thế chấp ngân hàng
Ngân hàng thắng về an toàn pháp lý và lãi suất, tiệm cầm đồ hơn ở tốc độ nhận tiền nhưng người vay chỉ nên chọn ngân hàng để tránh mất đất. Sự khác biệt giữa hai phương thức này phản ánh rõ ràng giữa kênh tín dụng chính quy và giao dịch tự phát.
Về bản chất pháp lý, thế chấp ngân hàng là biện pháp bảo đảm được đăng ký công khai tại cơ quan nhà nước có thẩm quyền. Ngân hàng chỉ giữ sổ đỏ, trong khi chủ đất vẫn giữ trọn quyền chiếm hữu, sinh sống và khai thác kinh doanh tài sản.
Ngược lại, việc cầm cố tại tiệm tư nhân không được pháp luật thừa nhận và đẩy chủ tài sản vào thế yếu. Người vay bị bên cầm giữ kiểm soát giấy tờ gốc và thường phải cam kết các điều khoản chuyển nhượng mang tính áp đặt.
Về lãi suất, thế chấp ngân hàng có chi phí vốn thấp và ổn định. Dữ liệu từ vietmoney.vn cho thấy lãi suất thế chấp giấy tờ nhà đất tại ngân hàng chỉ từ 8% – 14 %/năm, hoặc dao động trong khoảng 10 – 20 %/năm đối với các gói vay tiêu dùng.
Trong khi đó, lãi suất cầm giấy tờ nhà đất tại tiệm cầm đồ theo vietmoney.vn ở mức 3 – 5 %/tháng, tương đương 36% đến 60% mỗi năm. Mức chênh lệch khổng lồ này biến khoản vay tư nhân thành gánh nặng tài chính không thể kham nổi.
Về thời gian giải ngân, tiệm cầm đồ đưa tiền trong vòng ba mươi phút nhưng đánh đổi bằng rủi ro rất cao. Ngược lại, thời gian làm thủ tục vay thế chấp giấy tờ nhà đất ở ngân hàng mất 10 – 15 ngày theo vietmoney.vn vì phải thẩm định chặt chẽ.
Về an toàn tài sản, hợp đồng vay thế chấp ngân hàng được công chứng và giám sát bởi cơ quan đăng ký đất đai. Nếu gặp khó khăn tài chính, tài sản được xử lý đấu giá minh bạch, tuyệt đối không có chuyện bị siết nợ hay chiếm đoạt trái luật.
Điều kiện cần đáp ứng khi thế chấp sổ đỏ vay vốn ngân hàng
Để vay vốn ngân hàng, người vay cần đáp ứng điều kiện về giấy chứng nhận hợp pháp, nhân thân trong sạch và có nguồn thu nhập đủ trả nợ. Bất động sản đưa vào thế chấp phải thuộc quyền sử dụng hợp pháp của người vay hoặc có sự bảo lãnh của bên thứ ba.
Nhà đất không được nằm trong diện quy hoạch thu hồi hoặc đang bị kê biên để thi hành bản án dân sự. Ngân hàng cũng hạn chế nhận thế chấp các thửa đất có diện tích quá chật hẹp hoặc nằm sâu trong ngõ hẻm khó tiếp cận.
Về năng lực cá nhân, người đứng tên khoản vay phải từ đủ mười tám tuổi, có đầy đủ năng lực hành vi dân sự. Đồng thời, lịch sử tín dụng của khách hàng trên hệ thống CIC không được ghi nhận nợ xấu trong vòng ba đến năm năm gần nhất.
Nguồn thu nhập hàng tháng phải bảo đảm khả năng thanh toán gốc lẫn lãi qua sao kê lương hoặc doanh thu kinh doanh. Với lao động tự do, ngân hàng sẽ khảo sát thực tế địa điểm kinh doanh, kho bãi hoặc sổ sách thu chi để đánh giá dòng tiền.
Đối với tài sản hình thành trong thời kỳ hôn nhân, hợp đồng thế chấp bắt buộc phải có chữ ký của cả hai vợ chồng. Nếu là đất cấp cho hộ gia đình, toàn bộ các thành viên đủ tuổi tại thời điểm cấp sổ đều phải đồng thuận ký tên.
Quy trình 5 bước vay thế chấp sổ đỏ an toàn đúng luật
Quy trình vay vốn thế chấp sổ đỏ gồm 5 bước tiêu chuẩn giúp người vay tiếp cận nguồn vốn lớn an toàn và đúng quy định pháp luật. Việc chủ động nắm vững từng khâu thủ tục giúp bạn tiết kiệm thời gian chuẩn bị và theo dõi tiến độ giải ngân.
Các ngân hàng áp dụng quy trình chặt chẽ nhằm bảo đảm an toàn cho cả bên cho vay lẫn khách hàng. Việc thực hiện đầy đủ các bước thẩm định và đăng ký giúp giao dịch được pháp luật công nhận giá trị cao nhất.
Dưới đây là 5 bước vay thế chấp chuẩn mực mà người có nhu cầu tài chính cần nắm rõ:
Bước 1: Chuẩn bị và nộp hồ sơ vay vốn. Người vay chuẩn bị hồ sơ nhân thân gồm căn cước công dân, giấy xác nhận tình trạng hôn nhân và bản gốc sổ đỏ. Kèm theo đó là các giấy tờ chứng minh nguồn thu nhập như hợp đồng lao động, sao kê lương hoặc giấy phép kinh doanh.
Bước 2: Khảo sát hiện trạng và định giá bất động sản. Ngân hàng cử cán bộ hoặc thuê đơn vị thẩm định độc lập xuống kiểm tra thực tế ranh giới thửa đất. Hạn mức cho vay được xác định dựa trên giá trị thẩm định thực tế của tài sản bảo đảm.
Bước 3: Thẩm định hồ sơ tín dụng và phê duyệt khoản vay. Ngân hàng kiểm tra lịch sử tín dụng CIC, thẩm định phương án sử dụng vốn và khả năng trả nợ của khách hàng. Khi hồ sơ đạt yêu cầu, ngân hàng sẽ ban hành văn bản thông báo chấp thuận cấp tín dụng chính thức.
Bước 4: Ký kết hợp đồng thế chấp và công chứng. Người vay và các bên đồng sở hữu cùng có mặt tại tổ chức hành nghề công chứng để ký hợp đồng thế chấp. Công chứng viên tiến hành xác thực danh tính, kiểm tra bản gốc giấy chứng nhận và chứng nhận tính hợp pháp của hợp đồng.
Bước 5: Đăng ký thế chấp tại văn phòng đất đai và giải ngân. Ngân hàng nộp hồ sơ đăng ký biện pháp bảo đảm tại Chi nhánh Văn phòng đăng ký đất đai có thẩm quyền. Sau khi có kết quả chứng nhận thế chấp vào sổ địa chính, ngân hàng sẽ tiến hành giải ngân khoản vay theo thỏa thuận.
Sai lầm phổ biến cần tránh để bảo vệ quyền sử dụng đất
Người đi vay thường mắc sai lầm nghiêm trọng khi ký văn bản ủy quyền toàn phần, vay nóng đáo hạn và không tìm hiểu kỹ điều khoản hợp đồng tín dụng. Những sơ suất này trong lúc cần tiền gấp có thể dẫn tới hậu quả mất quyền sử dụng nhà đất vĩnh viễn.
Trong thực hành pháp lý, một lỗi thường gặp là chủ đất ký tên vào các mẫu hợp đồng ủy quyền được soạn sẵn điều khoản định đoạt. Người vay tin theo lời hứa miệng của chủ tiệm rằng văn bản này chỉ để làm tin mà không lường trước nguy cơ bị sang tên.
Cách kiểm tra an toàn hơn là từ chối mọi yêu cầu ký hợp đồng ủy quyền mua bán hoặc chuyển nhượng từ phía bên cho vay tư nhân. Bất kỳ giao dịch vay mượn nào dùng tài sản đất đai bảo đảm bắt buộc phải được thể hiện bằng hợp đồng thế chấp minh bạch.
Một cạm bẫy khác là việc vay tiền nóng của tín dụng đen để đáo hạn ngân hàng khi khoản vay đến hạn tất toán. Mức lãi suất cắt cổ theo ngày của khoản vay nóng sẽ khiến bạn nhanh chóng kiệt quệ tài chính và mất khả năng trả nợ.
Ngoài ra, khách hàng cần kiểm tra kỹ mức phí phạt trả nợ trước hạn và công thức tính lãi suất sau khi hết ưu đãi. Việc chủ động tính toán các chi phí phát sinh giúp người vay luôn làm chủ dòng tiền và không bị động trước biến động thị trường.
Câu hỏi thường gặp về thủ tục cầm sổ đỏ và vay thế chấp
Các câu hỏi thường gặp nhất liên quan đến tính hợp pháp của việc cầm sổ đỏ, vay vốn bằng sổ đứng tên cha mẹ và xử lý nợ xấu ngân hàng. Việc nắm vững các câu trả lời giúp bạn có góc nhìn pháp lý thấu đáo trước khi đưa ra quyết định.
Dưới đây là lời giải đáp chi tiết cho những vướng mắc thực tế mà người dân hay gặp phải khi tiếp cận nguồn vốn bảo đảm bằng bất động sản:
Mỗi trường hợp nhà đất đều có tính chất pháp lý riêng biệt đòi hỏi sự cẩn trọng cao độ. Những giải đáp chuẩn xác dưới đây sẽ giúp bạn bảo vệ an toàn cho tài sản của gia đình mình.
Cầm sổ đỏ tại cửa hàng cầm đồ có bị xử phạt không?
Theo quy định hiện hành năm 2026, cơ sở kinh doanh dịch vụ cầm đồ nhận giữ sổ đỏ sẽ bị xử phạt vi phạm hành chính. Mức phạt tiền và hình thức xử phạt bổ sung do cơ quan công an quản lý an ninh trật tự tiến hành áp dụng theo pháp luật.
Đối với người mang sổ đi cầm, bạn không bị xử phạt hành chính nhưng giao dịch cầm cố này bị pháp luật tuyên vô hiệu hoàn toàn. Người vay phải tự chịu mọi tổn thất nếu tiệm cầm đồ làm mất giấy tờ hoặc tự ý tẩu tán tài sản.
Sổ đỏ đứng tên cha mẹ có mang đi vay vốn được không?
Bạn hoàn toàn có thể dùng sổ đỏ đứng tên cha mẹ để thế chấp vay ngân hàng nếu được cha mẹ đồng thuận bảo lãnh bằng tài sản. Cha mẹ sẽ cùng ký tên vào hợp đồng thế chấp tại văn phòng công chứng với tư cách bên bảo lãnh.
Ngân hàng sẽ thẩm định mục đích vay vốn của bạn và khả năng trả nợ thực tế trước khi đồng ý cho thế chấp tài sản của cha mẹ. Mọi giấy tờ ủy quyền viết tay không có chứng thực của cơ quan có thẩm quyền đều không được chấp nhận.
Đang có nợ xấu ngân hàng có vay bằng sổ đỏ được không?
Khách hàng có lịch sử nợ xấu từ nhóm ba đến nhóm năm trên hệ thống CIC sẽ bị các ngân hàng thương mại từ chối nhận hồ sơ thế chấp. Ngân hàng đánh giá mức độ uy tín trả nợ là tiêu chí hàng đầu, tài sản nhà đất chỉ là biện pháp bảo đảm thứ hai.
Nếu khoản nợ xấu thuộc nhóm hai do chậm trả vì lý do khách quan và đã tất toán xong, bạn vẫn có cơ hội được xem xét vay vốn. Bạn cần cung cấp tài liệu chứng minh nguyên nhân chậm trả và chứng từ chứng minh nguồn thu nhập hiện tại vững chắc.
Sổ đỏ cấp cho hộ gia đình cần những ai ký tên vay vốn?
Khi thế chấp sổ đỏ cấp cho hộ gia đình, toàn bộ các thành viên có tên trong sổ hộ khẩu tại thời điểm cấp sổ và đủ mười tám tuổi đều phải ký tên. Sự vắng mặt của bất kỳ thành viên nào cũng khiến giao dịch thế chấp không đủ điều kiện công chứng.
Nếu có thành viên ở xa hoặc không thể có mặt, người đó phải làm thủ tục ủy quyền công chứng cho thành viên khác đại diện ký kết. Việc bảo đảm đầy đủ chữ ký giúp hợp đồng thế chấp có hiệu lực pháp lý vững chắc, tránh tranh chấp nội bộ sau này.
Trước khi quyết định huy động tài chính bằng tài sản nhà đất, bạn nên liên hệ trực tiếp các chi nhánh ngân hàng uy tín để làm thủ tục thế chấp chính quy. Tránh xa các cơ sở cầm sổ đỏ tư nhân giúp bạn bảo toàn tài sản và không rơi vào cạm bẫy pháp lý khó lường.
Người dân có nhu cầu tìm hiểu pháp lý nhà đất chuẩn chỉ tại Hà Đông có thể tham khảo thông tin từ Him Lam Vạn Phúc thuộc Him Lam Land. Hãy liên hệ đường dây nóng 1900 0999 39 để nhận hướng dẫn chi tiết về hồ sơ pháp lý bất động sản an toàn.